Memiliki kondisi keuangan yang sehat memberikan lebih dari sekadar rasa aman. Pengelolaan uang yang baik juga membantu seseorang membuat keputusan dengan lebih tenang, menghadapi kebutuhan mendadak, dan merencanakan kehidupan tanpa terus-menerus dibayangi kekhawatiran mengenai pengeluaran. Namun, kestabilan tersebut tidak selalu ditentukan oleh besarnya pendapatan. Kebiasaan dalam menggunakan uang sering kali memiliki pengaruh yang sama pentingnya.
Dalam kehidupan sehari-hari, kebutuhan dapat berubah dengan cepat. Harga barang meningkat, tanggung jawab keluarga bertambah, dan berbagai penawaran digital membuat pengeluaran terasa semakin mudah dilakukan. Karena itu, kemampuan menentukan prioritas menjadi bekal penting untuk menjaga keuangan tetap terkendali.
Memahami Perbedaan antara Kebutuhan dan Keinginan
Salah satu tantangan dalam mengatur uang adalah membedakan hal yang benar-benar diperlukan dari sesuatu yang hanya ingin dimiliki. Keduanya tidak selalu bertentangan. Menikmati hiburan, membeli barang yang disukai, atau sesekali makan di luar tetap bisa menjadi bagian dari kehidupan yang seimbang. Persoalannya muncul ketika pengeluaran tersebut mengganggu kebutuhan yang lebih penting.
Sebelum melakukan pembelian, luangkan waktu untuk menilai manfaatnya dan mempertimbangkan kondisi anggaran. Apabila sebuah barang dapat ditunda tanpa menimbulkan masalah, keputusan untuk menunggu bisa memberikan ruang bagi pertimbangan yang lebih matang.
Kebiasaan ini membantu mengurangi pembelian impulsif sekaligus menjaga agar uang tetap tersedia untuk kebutuhan utama, tagihan rutin, dan tujuan finansial yang ingin dicapai.
Tiga Fondasi yang Membantu Keuangan Lebih Terarah
Pengelolaan keuangan tidak harus menggunakan sistem yang rumit. Ada tiga fondasi sederhana yang dapat diterapkan sesuai kondisi masing-masing.
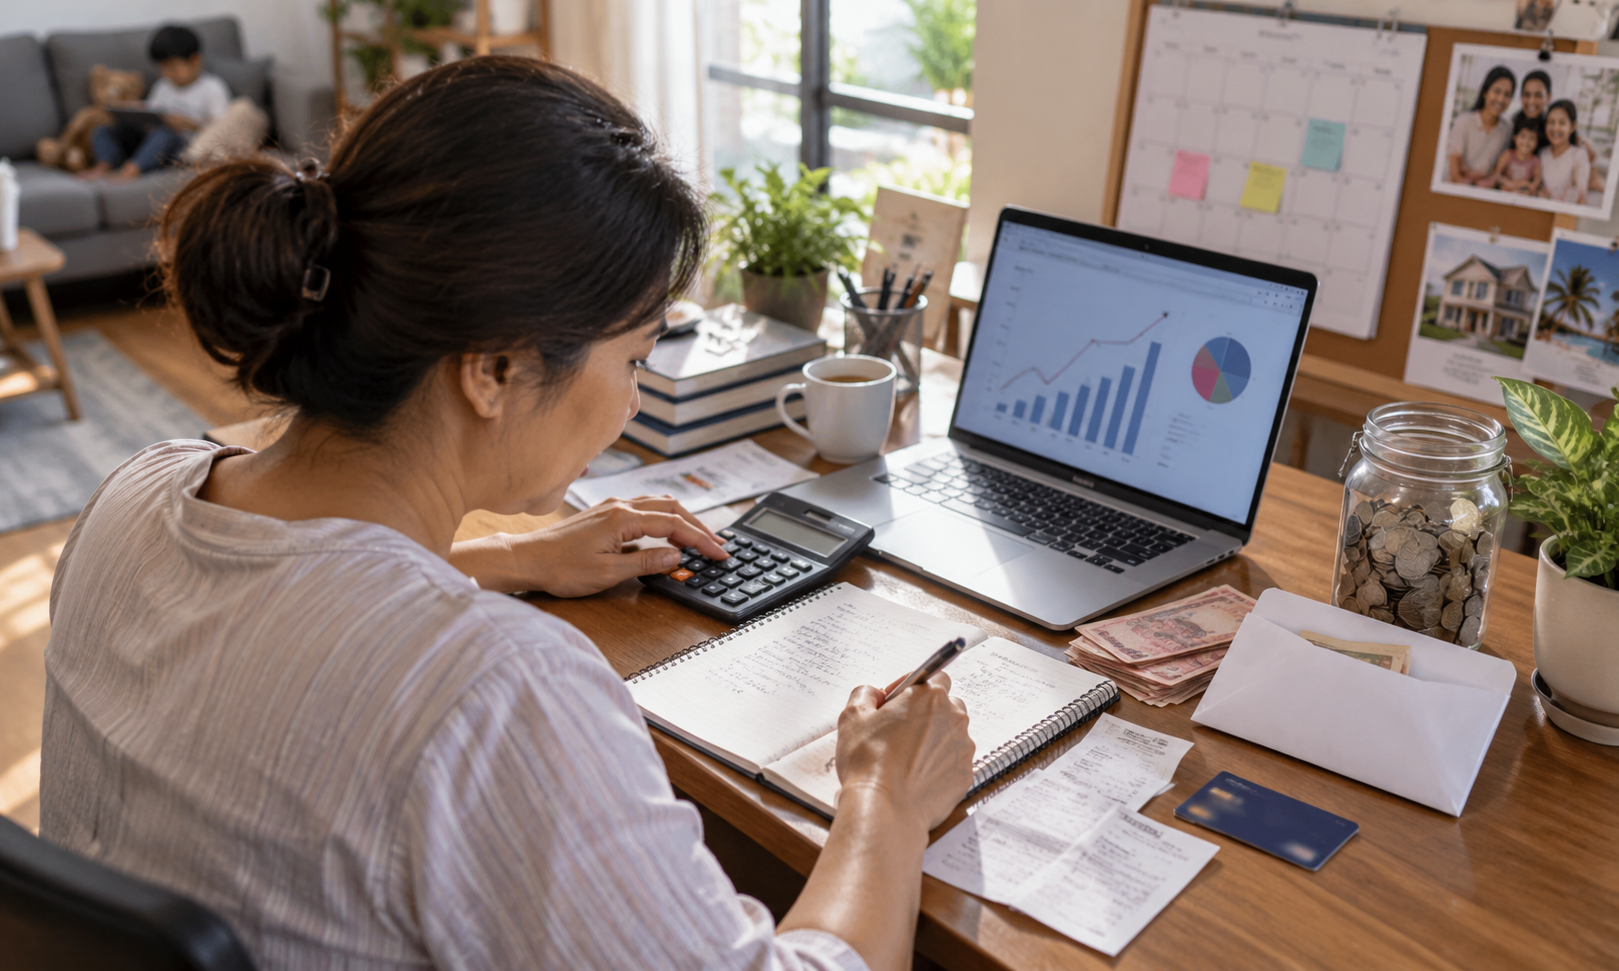
Pertama, mengetahui arus uang. Catat pemasukan dan pengeluaran agar terlihat berapa jumlah yang benar-benar tersedia setelah semua kewajiban dibayarkan. Catatan ini juga memudahkan identifikasi pengeluaran kecil yang jika dikumpulkan ternyata cukup besar.
Kedua, menetapkan tujuan yang realistis. Target seperti mengumpulkan dana darurat, melunasi utang, atau mempersiapkan biaya pendidikan akan lebih mudah dicapai apabila memiliki nominal dan jangka waktu yang jelas. Target tersebut sebaiknya disesuaikan dengan pendapatan, bukan sekadar mengikuti pencapaian orang lain.
Ketiga, membangun kebiasaan menyisihkan uang. Jika memungkinkan, alokasikan sebagian penghasilan untuk tabungan segera setelah menerima pendapatan. Nominal awal tidak harus besar. Konsistensi lebih penting daripada menetapkan jumlah yang terlalu tinggi tetapi sulit dipertahankan.
Ketiga fondasi tersebut saling melengkapi. Catatan pengeluaran memberikan gambaran kondisi saat ini, tujuan membantu menentukan arah, sedangkan tabungan menyediakan dukungan untuk kebutuhan mendatang.
Keunggulan Memiliki Perencanaan Keuangan yang Jelas
Ketika pengelolaan uang dilakukan secara teratur, manfaatnya dapat dirasakan dalam berbagai aspek kehidupan. Beberapa keunggulan yang bisa diperoleh meliputi:
- Lebih mudah mengendalikan pengeluaran: Batas anggaran membantu menjaga belanja agar tidak melampaui kemampuan.
- Lebih siap menghadapi keadaan mendadak: Dana cadangan mengurangi ketergantungan pada pinjaman ketika muncul kebutuhan tidak terduga.
- Mengurangi tekanan pikiran: Mengetahui kondisi keuangan secara nyata membantu mengurangi ketidakpastian dalam mengambil keputusan.
- Mendukung pencapaian tujuan jangka panjang: Tabungan yang dikumpulkan secara konsisten dapat membantu mewujudkan rencana besar secara bertahap.
- Mendorong keputusan yang lebih bertanggung jawab: Setiap pengeluaran dipertimbangkan berdasarkan manfaat, risiko, dan dampaknya terhadap kebutuhan lain.
Keunggulan tersebut tidak muncul dalam semalam. Hasilnya berkembang melalui kebiasaan yang terus diperbaiki seiring perubahan kondisi kehidupan.
Ketika Kemudahan Digital Membutuhkan Pertimbangan Ekstra
Teknologi membuat transaksi semakin praktis. Pembayaran, belanja, layanan keuangan, dan berbagai bentuk hiburan kini dapat diakses melalui perangkat digital. Walaupun memberikan kemudahan, akses yang cepat juga dapat mendorong seseorang mengambil keputusan tanpa mempertimbangkan konsekuensinya.
Sebelum menggunakan suatu platform, periksa informasi layanan, ketentuan transaksi, perlindungan data, serta potensi biaya atau kerugian. Jangan menjadikan promosi sebagai satu-satunya dasar untuk menentukan pilihan.
Dalam konteks tersebut, nama seperti BIGSLOT288 dapat menjadi pengingat bahwa mengenali suatu platform dan memahami risikonya merupakan dua hal yang berbeda. Jika layanan berkaitan dengan taruhan atau perjudian, hasilnya tidak dapat dipastikan dan kerugian tetap mungkin terjadi. Aktivitas semacam itu bukan sumber pendapatan yang dapat diandalkan. Hindari menggunakan uang kebutuhan pokok, dana darurat, uang pinjaman, atau tabungan untuk tujuan penting dalam aktivitas berisiko.
Menjaga batas finansial berarti memahami kapan suatu pengeluaran tidak sesuai dengan kemampuan. Keputusan yang bijak tidak hanya mempertimbangkan apa yang mungkin diperoleh, tetapi juga apa yang berpotensi hilang.
Menjadikan Evaluasi sebagai Kebiasaan
Rencana keuangan perlu diperiksa secara berkala karena kebutuhan setiap orang dapat berubah. Seseorang yang sebelumnya berfokus membayar utang mungkin kemudian mulai mengumpulkan dana pendidikan atau mempersiapkan masa pensiun.
Pilih waktu khusus setiap minggu atau bulan untuk meninjau catatan transaksi. Periksa apakah pengeluaran masih sesuai rencana, apakah tabungan bertambah, dan apakah ada biaya yang dapat dikurangi tanpa mengganggu kualitas hidup. Jika pendapatan sedang menurun, sesuaikan anggaran berdasarkan kebutuhan paling mendesak.
Evaluasi bukan berarti setiap keputusan sebelumnya salah. Sebaliknya, proses ini membantu menemukan pendekatan yang lebih sesuai dengan keadaan terbaru.
Keputusan Kecil yang Membawa Dampak Jangka Panjang
Kemandirian finansial tidak harus dimulai dengan pendapatan besar atau perubahan gaya hidup secara drastis. Langkah yang sederhana, seperti memahami pengeluaran, menentukan prioritas, menyisihkan tabungan, dan menilai risiko, dapat menjadi awal yang berarti.
Ketika kebiasaan tersebut dijalankan secara konsisten, uang memiliki tujuan yang lebih jelas dan keputusan sehari-hari menjadi lebih terarah. Pada akhirnya, keuangan yang sehat bukan tentang memenuhi semua keinginan, melainkan menjaga keseimbangan antara kebutuhan sekarang, keamanan masa depan, dan kemampuan menikmati hidup sesuai kondisi yang dimiliki.